Đối chiếu quỹ trong đúng mốc ca
Tiền chuyển ra theo quyết định của chủ nhưng không có thông tin bàn giao. Ca sau bị lệch quỹ, đồng thời kế toán có thể hiểu nhầm đó là một khoản chi vận hành.
Két tiền phản ánh tiền mặt thực tế trong phạm vi một ca. Một giao dịch trả bằng chuyển khoản vẫn có thể nằm trong doanh thu nhưng không làm tăng tiền mặt; tiền rút ra để chi phải có căn cứ riêng.
Tính tiền dự kiến rồi truy khoản chênh lệch
Ghi người nhận, thời điểm, mục đích và căn cứ xác nhận.
- Chốt mốc đầu và cuối ca, ghi tiền mặt đầu ca theo biên bản bàn giao.
- Đối chiếu thu tiền mặt, chi, hoàn tiền và khoản rút đã được duyệt; tách phương thức thanh toán khác.
- Khi lệch, truy từng giao dịch tại mốc chuyển ca trước khi lập điều chỉnh hoặc quy trách nhiệm.
Đối chiếu một tình huống cụ thể
Đầu ca 1 triệu, thu tiền mặt 5 triệu và chủ lấy 1,2 triệu thì còn 4,8 triệu nếu không có khoản khác.
Ví dụ minh họa: đầu ca có 1.000.000đ, thu tiền mặt 3.000.000đ, chi có phiếu 200.000đ và hoàn khách 100.000đ. Tiền mặt dự kiến là 3.700.000đ. Khoản chuyển khoản 800.000đ trong cùng ca được đối chiếu ở tài khoản nhận, không cộng thêm vào két.
Chốt quỹ cuối ca trên VIETDESK HOTEL
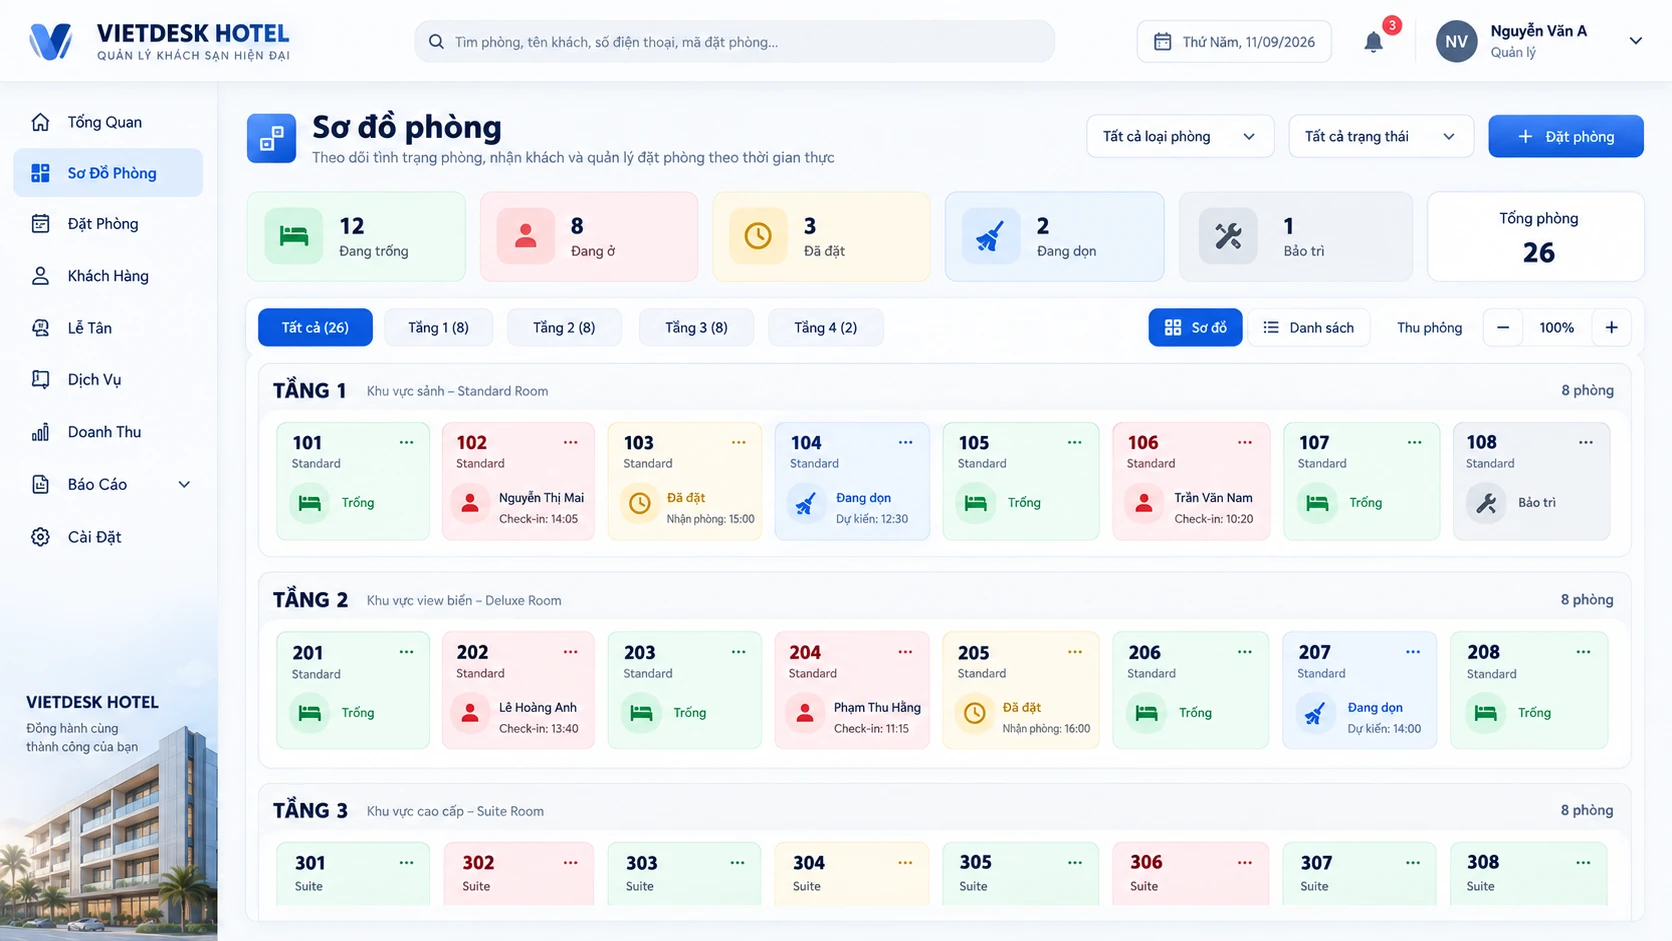
Với VIETDESK HOTEL, bạn có thể đối chiếu số đầu ca, tiền mặt đã thu, các khoản chi hoặc hoàn và số kiểm đếm; khoản ngân hàng vẫn phải được theo dõi ngoài số tiền trong két.
Người giao và nhận ca có thể chỉ ra chỗ cần kiểm tra khi tiền thực tế lệch số dự kiến.
Xem giải pháp VIETDESK HOTELTrước khi chốt và bàn giao
Chọn một mốc rõ để đếm và xác nhận các dòng tiền thuộc phạm vi đang kiểm tra.
Giữ cả số kiểm đếm và số dự kiến cùng lý do chênh lệch. Bù tiền cho khớp mà không tìm nguyên nhân sẽ làm lỗi lặp lại và khiến ca sau không biết khoản nào đã được xử lý.
Xác định kết quả cần đạt trước khi bắt tay vào làm
Với chủ đề chủ khách sạn lấy tiền lễ tân rồi quên ghi: ai đang bị báo thiếu quỹ?, điểm khởi đầu là chọn một sự việc đủ cụ thể để kiểm từ đầu đến cuối. Người phụ trách cần biết đối tượng đang xử lý, điều gì đã được xác nhận và điều gì còn chờ. Kết quả mong đợi của quy trình kiểm quỹ và chốt ca thu ngân là số tiền kiểm đếm có đối chiếu cùng phạm vi và chênh lệch không bị che bằng giao dịch giả. Có thể dùng tiêu chí này để nhận diện bước đang thiếu, thay vì chỉ bổ sung thêm trường nhập liệu.
Đặt phòng, phòng thực tế và lượt lưu trú là các đối tượng có liên quan nhưng cần phân biệt. Khách có thể đổi ngày, đổi phòng hoặc dùng thêm dịch vụ trong cùng lượt ở. Phòng vừa trả chưa tự trở thành phòng sẵn sàng giao; người phụ trách cần xác nhận hiện trạng. Khi các bộ phận dùng cùng mã tham chiếu và cùng mốc thời gian, lễ tân có thể giải thích thay đổi mà không phải tìm lại nhiều sổ riêng.
Công việc lưu trú thường kéo qua thời điểm đổi ca và có thể qua nhiều ngày. Khoản cọc, khoản thu bổ sung và dịch vụ phát sinh phải theo đúng lượt, kể cả khi khách chuyển phòng. Thông tin cần cho quầy, buồng phòng và người quản lý không hoàn toàn giống nhau; từng bộ phận xác nhận phần mình kiểm được rồi chuyển tiếp trạng thái hiện tại, tránh để ca sau phải đoán việc đã làm.
Trước khi áp dụng, để lễ tân cùng quản lý ca mô tả cách xử lý hiện tại bằng một hồ sơ đã ẩn thông tin nhận diện. Ghi rõ lúc nào công việc được coi là bắt đầu, khi nào cần chuyển người khác và căn cứ nào cho phép đánh dấu hoàn tất. Nếu hai người hiểu khác nhau về cùng một trạng thái, cần thống nhất định nghĩa trước khi thay đổi công cụ hoặc đào tạo thêm nhân sự.
Một quy trình rõ phải dùng được cả lúc người phụ trách quen việc không có mặt. Vì vậy, hãy viết kết quả đầu ra theo cách người nhận sau có thể kiểm được. Những mô tả như “đã trao đổi” hoặc “đã xử lý” thường chưa đủ; cần biết đã trao đổi với ai, quyết định nào có hiệu lực và phần việc nào vẫn đang chờ người khác phản hồi.
Chuẩn bị bộ dữ liệu đủ để ra quyết định
Năm nhóm thông tin cần có cho kiểm quỹ và chốt ca thu ngân gồm số bàn giao đầu ca, các khoản tiền mặt đã thu, phiếu chi và khoản hoàn, số kiểm đếm cuối ca, khoản chênh lệch cần giải trình. Đây là bộ dữ liệu để hiểu sự việc, không phải yêu cầu thu thập mọi thông tin có thể có. Mỗi giá trị phải thuộc cùng đặt phòng và lượt lưu trú và có nguồn đủ rõ để người kiểm tra quay lại. Nếu một dữ kiện chưa xuất hiện ở bước đầu, ghi rõ đang chờ ai bổ sung thay vì tự điền theo suy đoán.
Trước hết, kiểm “số bàn giao đầu ca” cùng “các khoản tiền mặt đã thu”. Hai thông tin này giúp xác định hồ sơ đang nói tới và phạm vi công việc cần xử lý. Khi tra cứu, dùng mã lượt lưu trú hoặc một tham chiếu ổn định bên cạnh tên hiển thị. Tên, số liên hệ hoặc ghi chú giống nhau chưa chứng minh hai bản ghi là một. Trường hợp còn nghi ngờ phải được xác nhận trước khi sửa hoặc gắn giao dịch mới.
Tiếp theo, rà “phiếu chi và khoản hoàn” và “số kiểm đếm cuối ca” trong cùng thời điểm. Nếu một thông tin mô tả kế hoạch còn thông tin kia phản ánh thực tế, phải giữ được sự phân biệt này. Căn cứ mới đến sau có thể làm thay đổi quyết định; người nhận cần thấy dữ liệu nào đã được kiểm lại và quyết định nào đang có hiệu lực, tránh dùng lẫn bản cũ với phương án vừa thống nhất.
Cuối cùng, “khoản chênh lệch cần giải trình” phải giúp xác định việc đã đủ điều kiện chuyển bước chưa. Nếu chưa đủ, ghi phần còn thiếu, người tiếp tục xử lý và mốc cần kiểm lại. Không nên dùng một ô ghi chú dài để thay toàn bộ các liên kết cần thiết. Ghi chú giải thích lý do, còn hồ sơ và tham chiếu giữ vai trò chỉ ra sự việc mà người đọc có thể tra cứu.
Khi chuẩn bị dữ liệu mẫu, sử dụng mã HOTEL-THU-01 và các thông tin giả lập phù hợp. Không sao chép dữ liệu nhạy cảm vào tài liệu hướng dẫn chỉ để dễ minh họa. Người thử cần nhìn thấy cấu trúc, quan hệ giữa các bản ghi và cách xác nhận kết quả. Sau khi hoàn tất, tách dữ liệu thử khỏi số liệu vận hành để không làm sai các báo cáo hoặc danh sách công việc đang theo dõi.
Thực hiện từng bước và kiểm điểm chuyển tiếp
Bước 1: Chốt thời điểm và người chịu trách nhiệm ca. Người thực hiện ở giai đoạn tiếp nhận cần mở đúng hồ sơ và đọc trạng thái hiện tại trước khi thao tác. Với nội dung chủ khách sạn lấy tiền lễ tân rồi quên ghi: ai đang bị báo thiếu quỹ?, bước này phải được thực hiện trên cùng bộ dữ kiện đã chuẩn bị; nếu đổi đối tượng hoặc khoảng thời gian giữa chừng, kết quả của bước trước có thể không còn là căn cứ phù hợp cho bước đang làm.
Ở bước đầu, ưu tiên xác định đúng đối tượng và nhu cầu thực tế. Hãy đọc lại điểm nhận diện với người cung cấp thông tin, tách điều họ đề nghị khỏi phương án cơ sở đã xác nhận. Nếu có nhiều hồ sơ gần giống, dừng việc tạo hoặc sửa cho tới khi xác định được bản ghi đúng. Làm rõ từ đầu thường giúp tránh một chuỗi sửa sai ở các bộ phận phía sau.
Bước 2: Rà khoản đầu ca cùng chứng từ phát sinh. Người thực hiện ở giai đoạn kiểm điều kiện cần mở đúng hồ sơ và đọc trạng thái hiện tại trước khi thao tác. Với nội dung chủ khách sạn lấy tiền lễ tân rồi quên ghi: ai đang bị báo thiếu quỹ?, bước này phải được thực hiện trên cùng bộ dữ kiện đã chuẩn bị; nếu đổi đối tượng hoặc khoảng thời gian giữa chừng, kết quả của bước trước có thể không còn là căn cứ phù hợp cho bước đang làm.
Khi kiểm điều kiện, cần nhìn cả các công việc đang chờ có thể ảnh hưởng tới cùng nguồn lực hoặc cùng dữ liệu. Một màn hình không có cảnh báo chưa thay cho việc rà đúng phạm vi. Nếu có xung đột, ghi cụ thể điều kiện nào chưa đạt và chuyển người có quyền lựa chọn phương án; đừng tự thay giả định để làm cho hồ sơ trông như đã đủ điều kiện.
Bước 3: Tách tiền mặt khỏi các phương thức khác. Người thực hiện ở giai đoạn xác nhận cần mở đúng hồ sơ và đọc trạng thái hiện tại trước khi thao tác. Với nội dung chủ khách sạn lấy tiền lễ tân rồi quên ghi: ai đang bị báo thiếu quỹ?, bước này phải được thực hiện trên cùng bộ dữ kiện đã chuẩn bị; nếu đổi đối tượng hoặc khoảng thời gian giữa chừng, kết quả của bước trước có thể không còn là căn cứ phù hợp cho bước đang làm.
Ở điểm xác nhận, người có trách nhiệm cần biết phương án được đề xuất, căn cứ đang có và tác động của quyết định. Phần chưa rõ phải được nêu cùng lúc, không giấu trong ghi chú khó thấy. Sau khi có ý kiến, ghi người xác nhận và thời điểm theo cách cơ sở đang quản lý; người ở bước sau phải phân biệt được đề nghị ban đầu với quyết định cuối cùng.
Bước 4: Kiểm đếm và đối chiếu theo cùng phạm vi. Người thực hiện ở giai đoạn thực hiện cần mở đúng hồ sơ và đọc trạng thái hiện tại trước khi thao tác. Với nội dung chủ khách sạn lấy tiền lễ tân rồi quên ghi: ai đang bị báo thiếu quỹ?, bước này phải được thực hiện trên cùng bộ dữ kiện đã chuẩn bị; nếu đổi đối tượng hoặc khoảng thời gian giữa chừng, kết quả của bước trước có thể không còn là căn cứ phù hợp cho bước đang làm.
Khi thực hiện, chỉ thay đổi phần đã được xác nhận và đọc lại kết quả sau thao tác. Nếu công việc liên quan tới nhiều bộ phận, thông báo phần nào đã xong và phần nào cần tiếp nhận tiếp. Đừng xem thông báo lưu thành công là bằng chứng duy nhất: mở lại hồ sơ hoặc danh sách liên quan để chắc rằng thông tin đã nằm đúng nơi người khác sẽ sử dụng.
Bước 5: Bàn giao chênh lệch với căn cứ và người tiếp tục xử lý. Người thực hiện ở giai đoạn bàn giao cần mở đúng hồ sơ và đọc trạng thái hiện tại trước khi thao tác. Với nội dung chủ khách sạn lấy tiền lễ tân rồi quên ghi: ai đang bị báo thiếu quỹ?, bước này phải được thực hiện trên cùng bộ dữ kiện đã chuẩn bị; nếu đổi đối tượng hoặc khoảng thời gian giữa chừng, kết quả của bước trước có thể không còn là căn cứ phù hợp cho bước đang làm.
Trước khi bàn giao, kiểm kết quả theo góc nhìn của người nhận. Hồ sơ phải cho biết đã làm gì, còn chờ gì và mốc nào cần theo dõi. Nếu người nhận không thể tiếp tục từ dữ kiện đang có, việc bàn giao chưa hoàn tất dù người gửi đã nhập xong. Chuyển phần còn thiếu thành công việc có đầu mối, thay vì để nó biến mất khi ca kết thúc.
Diễn tập tình huống thay đổi trước khi dùng đại trà
Tình huống thực hành cho kiểm quỹ và chốt ca thu ngân: Cuối ca, số tiền trong két khác số dự kiến; trong ngày có một khoản chi và một giao dịch hoàn khách. Đây là ví dụ giả lập để thử cách phối hợp, không mô tả kết quả của một khách hàng cụ thể. Gắn tình huống với mã HOTEL-THU-01, rồi để các vai trò xử lý theo đúng trình tự như khi làm việc thật. Không dùng tài khoản có toàn quyền cho tất cả các bước nếu ngoài thực tế công việc được chia cho nhiều người.
Ở lần chạy đầu, người đóng vai lễ tân chỉ được cung cấp thông tin ban đầu. Người kiểm quan sát xem thông tin nào được hỏi thêm, phần nào được ghi là chưa xác minh và khi nào hồ sơ được chuyển tiếp. Nếu người tiếp nhận tự hoàn thiện dữ kiện còn thiếu bằng phỏng đoán, dừng ở điểm đó và sửa hướng dẫn. Mục đích là tạo thói quen xác nhận đúng, không phải diễn cho xong một chuỗi thao tác.
Ở lần chạy tiếp theo, thay đổi một dữ kiện liên quan tới “phiếu chi và khoản hoàn” sau khi bước đầu đã được xác nhận. Người thực hiện cần xác định phần nào bị ảnh hưởng và ai phải biết thay đổi này. Không cần tạo nhiều ngoại lệ cùng lúc; thay một yếu tố giúp nhìn rõ nơi thông tin bị đứt hoặc quyết định cũ chưa được thay thế. Sau đó mở lại hồ sơ từ vai trò của người nhận sau để kiểm.
Tiếp tục thử trường hợp người phụ trách ban đầu hết ca trước khi sự việc hoàn tất. Gói bàn giao phải nêu mã lượt lưu trú, phòng thực tế, thời điểm liên quan và khoản hoặc công việc còn chờ. Để người nhận diễn đạt lại việc mình sẽ làm tiếp và căn cứ đang sử dụng. Nếu họ phải hỏi lại toàn bộ câu chuyện, cần rút kinh nghiệm về cách ghi nhận và liên kết dữ liệu, thay vì chỉ yêu cầu ca sau đọc kỹ hơn.
Kết thúc diễn tập, so kết quả với tiêu chí số tiền kiểm đếm có đối chiếu cùng phạm vi và chênh lệch không bị che bằng giao dịch giả. Ghi lại lỗi theo điểm phát sinh: thiếu thông tin, hiểu sai trạng thái, thiếu quyền, chưa nhận bàn giao hoặc chưa kiểm đầu ra. Mỗi lỗi cần có một người xử lý và cách thử lại. Khi một thay đổi đã được sửa, chạy lại đúng tình huống gây lỗi để kiểm rằng kết quả thực sự khác trước.
Xử lý ngoại lệ mà vẫn giữ được căn cứ
Trường hợp 1: Lấy doanh thu để so trực tiếp với tiền trong két. Trước tiên, giữ nguyên thông tin đủ để nhận diện sự việc và kiểm trạng thái mới nhất tại nơi đang chịu trách nhiệm xử lý. Tránh tạo thêm bản ghi chỉ vì chưa nhìn thấy kết quả ngay. Với kiểm quỹ và chốt ca thu ngân, việc quan trọng là xác định quyết định hoặc thao tác nào đã thực sự xảy ra, rồi mới chọn cách tiếp tục trong phạm vi quyền được giao.
Nếu hai người đang cùng xử lý, chỉ định một đầu mối chốt phương án và thông báo cho bên còn lại. Sau đó rà lại các yêu cầu đang mở để biết có bản ghi nào bị nhập trùng hoặc giữ điều kiện cũ. Không xóa dấu vết chỉ để danh sách gọn hơn; người đối chiếu về sau cần hiểu vì sao có hai luồng ban đầu và luồng nào được giữ làm căn cứ.
Trường hợp 2: Gộp khoản chuyển khoản vào tiền mặt. Trước tiên, giữ nguyên thông tin đủ để nhận diện sự việc và kiểm trạng thái mới nhất tại nơi đang chịu trách nhiệm xử lý. Tránh tạo thêm bản ghi chỉ vì chưa nhìn thấy kết quả ngay. Với kiểm quỹ và chốt ca thu ngân, việc quan trọng là xác định quyết định hoặc thao tác nào đã thực sự xảy ra, rồi mới chọn cách tiếp tục trong phạm vi quyền được giao.
Nếu thông tin đã thay đổi sau khi một bộ phận hoàn tất phần việc, liên hệ bộ phận đó bằng cùng mã tham chiếu và nêu rõ nội dung thay đổi. Người nhận cần xác nhận đã thấy phương án mới. Một thông báo gửi đi chưa đủ chứng minh công việc đã được nhận lại; cho tới khi có đầu mối tiếp nhận, phần đang chờ phải còn nhìn thấy trong danh sách bàn giao.
Trường hợp 3: Bù chênh lệch nhưng chưa tìm được giao dịch nguồn. Trước tiên, giữ nguyên thông tin đủ để nhận diện sự việc và kiểm trạng thái mới nhất tại nơi đang chịu trách nhiệm xử lý. Tránh tạo thêm bản ghi chỉ vì chưa nhìn thấy kết quả ngay. Với kiểm quỹ và chốt ca thu ngân, việc quan trọng là xác định quyết định hoặc thao tác nào đã thực sự xảy ra, rồi mới chọn cách tiếp tục trong phạm vi quyền được giao.
Nếu thiếu căn cứ để quyết định, ghi trạng thái chờ cùng câu hỏi cần trả lời. Nêu rõ ai sẽ kiểm, cần tài liệu hoặc phản hồi gì và thời điểm đánh giá lại. Với vấn đề vượt quyền, chuyển người phụ trách thay vì dùng một thao tác điều chỉnh để làm khớp bề ngoài. Khi có kết quả, cập nhật lý do xử lý để người khác tra lại được quá trình đi tới quyết định.
Bàn giao theo việc còn phải làm
Một gói bàn giao hữu ích cho kiểm quỹ và chốt ca thu ngân cần có mã hồ sơ, trạng thái đã kiểm và công việc tiếp theo. Người gửi nên sắp thông tin theo thứ tự người nhận sẽ sử dụng, không theo thứ tự các tin nhắn đã phát sinh. Phần đã xong cần phân biệt với phần còn chờ; nếu có nhiều đầu mối, ghi rõ mỗi người chịu trách nhiệm phần nào để không biến một việc thành trách nhiệm chung không ai nhận.
Đối với cơ sở lưu trú, các vai trò như lễ tân, nhân viên buồng phòng, thu ngân, quản lý ca không cần sao chép toàn bộ dữ liệu của nhau. Mỗi vị trí cần đủ ngữ cảnh để tiếp tục phần việc được giao và tra được nguồn khi cần. Hạn chế chuyển thông tin nhạy cảm vào nhiều kênh rời rạc; ưu tiên một hồ sơ tham chiếu rõ để khi thay đổi, mọi người biết kiểm ở đâu.
Người nhận nên xác nhận bằng nội dung sẽ tiếp tục thực hiện, chẳng hạn cần kiểm “khoản chênh lệch cần giải trình” trước khi chốt. Cách xác nhận này giúp phát hiện sớm trường hợp hai bên hiểu khác nhau. Nếu mốc theo dõi rơi vào ca sau, việc phải xuất hiện trong danh sách của người nhận ca đó, kèm lý do chưa hoàn tất và điều kiện để chuyển trạng thái.
Cuối ngày hoặc cuối đợt thử, quản lý rà các việc đã qua mốc nhưng chưa có kết quả. Mục đích là tháo điểm tắc: thiếu người xác nhận, thiếu dữ kiện hay chưa có phương án xử lý. Sau khi giải quyết, sửa hướng dẫn tại đúng điểm đã gây chờ. Một quy trình được cải tiến từ ngoại lệ thực tế thường dễ sử dụng hơn việc yêu cầu mọi người viết ghi chú dài hơn cho tất cả hồ sơ.
Kiểm đầu ra bằng hồ sơ và góc nhìn của vai trò khác
Để kiểm chủ khách sạn lấy tiền lễ tân rồi quên ghi: ai đang bị báo thiếu quỹ?, hãy mở lại một hồ sơ đã hoàn tất từ vai trò không trực tiếp nhập liệu. Người kiểm cần trả lời được sự việc thuộc đối tượng nào, phương án nào đang có hiệu lực và căn cứ nào cho thấy đã hoàn tất. Nếu chỉ người thực hiện ban đầu hiểu hồ sơ, kết quả chưa đủ rõ để bàn giao, hỗ trợ khách hoặc đối chiếu khi có vấn đề về sau.
Tiếp theo, so các nơi cùng thể hiện một sự việc. Thông tin liên quan tới “các khoản tiền mặt đã thu” trên hồ sơ chính phải phù hợp với phần được dùng ở danh sách công việc hoặc bản tổng hợp. Khác biệt có thể đến từ thời điểm cập nhật, phạm vi xem hoặc trạng thái được tính; cần kiểm các điều kiện này trước khi kết luận có sai sót. Không chỉnh một con số đơn lẻ chỉ để hai màn hình trông giống nhau.
Chọn thêm một hồ sơ có điều chỉnh hoặc ngoại lệ và kiểm xem người khác có phân biệt được trước với sau hay không. Kết quả đúng cần thể hiện cả phần hiện đang áp dụng và đủ căn cứ giải thích thay đổi. Với dữ liệu liên quan nhiều cơ sở hoặc nhiều ca, giữ mã phạm vi đi kèm để tránh đọc nhầm một bản ghi có tên giống nhau ở nơi khác.
Các phép thử ở đây là tiêu chí để đánh giá quy trình hoặc kiểm phần mềm đang dùng; chúng không phải lời xác nhận rằng mọi gói VIETDESK đều tự động thực hiện đủ các bước. Khi chức năng phụ thuộc cấu hình, tích hợp hoặc phạm vi triển khai, cần ghi cách làm đã được xác nhận trong buổi thử và đầu mối chịu trách nhiệm cho phần xử lý ngoài công cụ.
Theo dõi kết quả và cập nhật cách làm
Sau khi đưa hướng dẫn vào sử dụng, theo dõi số hồ sơ thiếu thông tin, số việc phải hỏi lại và số ngoại lệ chưa có người nhận. Những số này giúp thấy chất lượng chuyển tiếp của quy trình kiểm quỹ và chốt ca thu ngân. Khi ghi nhận, phải dùng cùng một định nghĩa và cùng phạm vi; một ca đông khách hơn có thể có nhiều sự việc phát sinh hơn, nên không so số tuyệt đối mà bỏ qua khối lượng công việc.
Bên cạnh số lượng, chọn một vài hồ sơ để đọc lại toàn bộ quá trình. Một bản tổng hợp có thể cho biết việc chậm ở đâu, nhưng hồ sơ cụ thể mới giúp hiểu vì sao chậm. Hãy kiểm xem người thực hiện thiếu thông tin, hướng dẫn chưa rõ hay nguồn lực chưa đủ. Biện pháp sửa cần gắn với nguyên nhân đã xác minh, tránh quy mọi chênh lệch về thái độ của nhân sự.
Khi thay cách làm, ghi ngày áp dụng và phần thay đổi trong hướng dẫn. Nhân viên cần biết bước nào khác trước và phải kiểm kết quả bằng cách nào. Với các hồ sơ đang mở theo cách cũ, nêu phương án tiếp tục hoặc chuyển đổi rõ ràng; không để hai quy tắc có hiệu lực cùng lúc mà người xử lý không biết nên dùng bản nào.
Có thể bắt đầu bằng một ca hoặc một phạm vi nhỏ có người hỗ trợ, rồi mở rộng sau khi các vai trò tự thực hiện được. Điều kiện mở rộng là số tiền kiểm đếm có đối chiếu cùng phạm vi và chênh lệch không bị che bằng giao dịch giả, cùng việc người nhận ca tiếp theo có thể tiếp tục từ hồ sơ hiện có. Khi chưa đạt, ưu tiên sửa đúng điểm gây lỗi và thử lại bằng tình huống đã ghi nhận, thay vì thêm bước kiểm chung cho mọi công việc.
Trải nghiệm VIETDESK HOTEL tại cơ sở của bạn
Đăng ký dùng thử miễn phí 15 ngày với VIETDESK HOTEL để trải nghiệm phần mềm bằng công việc hằng ngày của cơ sở. Với nhu cầu chốt quỹ cuối ca, hãy đề nghị xem một ca có tiền mặt, chuyển khoản, chi và số đếm cuối. Liên hệ VIETDESK HOTEL để chọn cách triển khai phù hợp: trải nghiệm các tính năng theo gói dùng thử và xem giới thiệu riêng cho nhu cầu mở rộng.
Đăng ký dùng thử miễn phí 15 ngày